



I prezzi al consumo
Storie di dati – Le trasformazioni dell’Italia
Indice
- L’inflazione dall’Unità a oggi
- Il ruolo delle crisi energetiche
- L’evoluzione differenziale dei prezzi tra i prodotti
- L’Italia nel contesto europeo
- Dati e approfondimenti
L’inflazione dall’Unità a oggi
L’inflazione, cioè la crescita generalizzata dei prezzi,è un fenomeno che ha accompagnato l’economia fino dall’antichità. Pur potendo essere alimentata da cause diverse1, un’inflazione elevata, così come una riduzione prolungata dei prezzi (deflazione), ha effetti importanti sull’economia2. La storia dell’Italia unita è caratterizzata da periodi di alta inflazione alternati a periodi di stabilità dei prezzi, talvolta sfociati in deflazione (Figura 1) .
Figura 1. I prezzi al consumo in Italia. Anni 1862-2025. Variazioni percentuali medie annue (a)
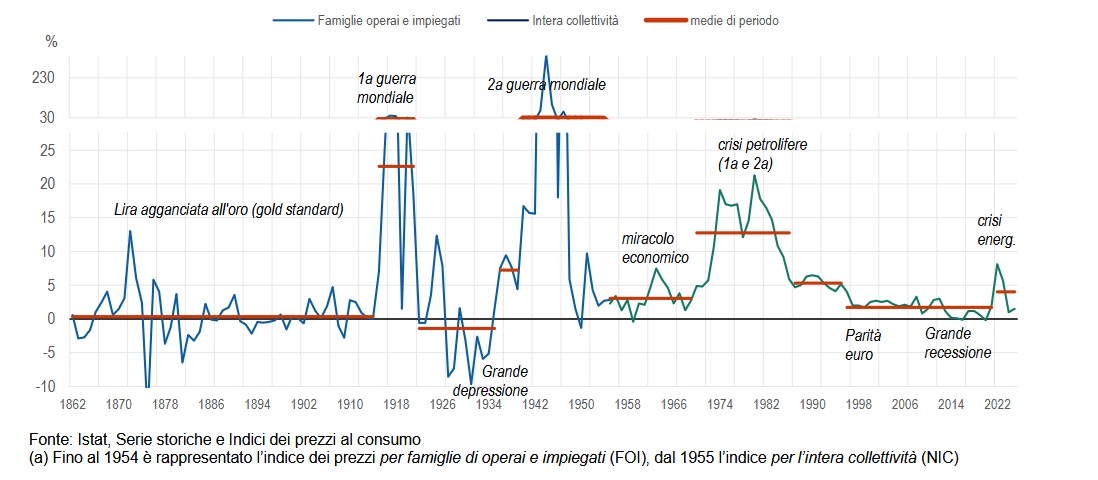
IIn particolare, tra il 1862 e il 1914 l’indice dei prezzi è cresciuto in media di appena lo 0,4% annuo. All’epoca il valore della lira era agganciato a quello dell’oro, con una politica del credito che, fino all’inizio del ‘900, era prevalentemente restrittiva, per effetto della ridotta disponibilità di capitali e dei vincoli imposti dal sistema aureo. La prima guerra mondiale e ancora più la seconda hanno determinato un’impennata dell’inflazione. per l’azione simultanea da un lato dell’aumento della liquidità e della domanda per le spese belliche, e dall’altro della riduzione dell’offerta di beni.
Dopo la prima guerra mondiale, l’inflazione è rimasta elevata fino al 1921. Dopo un periodo di crescita moderata tra il 1922 e il 1929 (in media lo 0,8% annuo), tra il 1929 e il 1935 i prezzi si sono ridotti mediamente del 4,2% l’anno, per l’effetto congiunto di politiche deflazionistiche e della Grande depressione3. Il cambio di politica economica nella seconda parte degli anni ‘30 e la seconda guerra mondiale hanno determinato una nuova accelerazione dei prezzi, fino a un picco del 344% nel 1944; l’inflazione è rimasta molto elevata fino all’autunno del 1947, anche per effetto della liberalizzazione di prezzi e salari, della creazione di liquidità e del deprezzamento della lira che hanno caratterizzato quegli anni. Nel ventennio successivo la stabilità dei prezzi si accompagna alla crescita sostenuta dell’attività produttiva (il c.d. miracolo economico), fino a quando, a partire dalla seconda metà degli anni ‘60, la stagione delle rivendicazioni salariali, la fine del regime di cambi fissi previsto dagli accordi di Bretton Woods e le crisi petrolifere del 1973-74 e del 1979-80 determinarono una rinnovata fiammata inflazionistica: l’aumento medio annuo dei prezzi, pari al 3,1% tra 1954 e 1968, quadruplica al 12,8% tra il 1969 e il 1986. Segue una fase di stabilizzazione (nonostante la crisi finanziaria del 1992-93 (tra il 1987 e il 1995 l’aumento medio annuo dei prezzi scende al 5,3%)4, che si realizza compiutamente con la fissazione delle parità dell’euro a fine 1998: tra il 1996 e il 2021, complice anche la grande recessione del periodo 2008-2013, i prezzi aumentano a un tasso medio annuo dell’1,8%. Negli anni più recenti, invece, l’inflazione è tornata a salire, anche in questo caso sulla spinta dell’aumento dei prezzi dell’energia.
Il ruolo delle crisi energetiche
L’andamento dei prezzi al consumo dei beni energetici negli ultimi settant’anni evidenzia tre grandi episodi di tensione, in concomitanza con le crisi del 1973-74, del 1979-80 (legate al prezzo del petrolio) e del 2021-22 (legata al prezzo del gas sui mercati europei). In tutti e tre i casi, gli aumenti su base annua dei prezzi finali dei beni energetici hanno superato il 50%, raggiungendo il massimo storico del 71,6% nell’ottobre 2022 (Figura 2).
L’andamento dell’inflazione complessiva a seguito dei tre episodi è stato molto diverso: gli effetti persistenti e sistemici delle due crisi petrolifere hanno contribuito a mantenere elevata l’inflazione per un periodo prolungato, anche in associazione con l’istituto della scala mobile di indicizzazione dei salari. Dopo il picco del 2022, invece, la crescita dei prezzi dei beni energetici è rapidamente rallentata ed è divenuta negativa nel 2023 e nel 2024, favorendo il rientro dell’inflazione. Dall’inizio del 2026, tuttavia, i rincari dei beni energetici al consumo (in particolare dei derivati del petrolio) indotti dal conflitto tra Stati Uniti e l’Iran hanno alimentato una nuova fase di accelerazione dell’inflazione, che a settembre 2026 è tornata a superare la soglia del 4% annuo.
L’evoluzione differenziale dei prezzi tra i prodotti
L’evoluzione di lungo periodo dei prezzi dei beni e dei servizi mostra differenze significative in termini sia di intensità sia di persistenza. I prezzi dei beni, oggi in gran parte di natura industriale, beneficiano – al netto delle dinamiche cicliche (come mostra il caso dell’energia) – in misura maggiore rispetto a quelli dei servizi, dei progressi della produttività del lavoro e dell’esposizione alla concorrenza internazionale: dalla metà degli anni ’50 a oggi i prezzi dei beni sono aumentati di circa 30 volte, quelli dei servizi di circa 60.
Negli anni ’70 e nei primi anni ’80 la dinamica dei prezzi è in forte accelerazione per entrambe le componenti, con tassi superiori al 20% (in corrispondenza degli shock petroliferi e delle tensioni inflazionistiche che hanno caratterizzato quel periodo), mentre a partire dalla metà degli anni ’80 i prezzi dei beni rallentano in misura più rapida, con i servizi che mantengono dinamiche più persistenti. Il differenziale si amplia progressivamente, dagli anni Duemila fino ai nostri giorni, per effetto di una crescita molto contenuta dei prezzi dei beni e sistematicamente più elevata di quelli dei servizi (Figura 3).
Lo shock energetico del 2022 determina un’impennata dei prezzi dei beni, che raggiungono tassi a due cifre, anche per effetto delle tensioni nelle catene di approvvigionamento; in questa fase, la dinamica dei prezzi dei servizi resta relativamente più moderata, sebbene in accelerazione, mostrando una maggiore inerzia. Nell’ultimo triennio il rallentamento della crescita dei prezzi dei beni è stato sensibilmente più rapido rispetto ai servizi, ma all’inizio del 2026, l’esplosione del conflitto nel Golfo persico ha portato a una nuova impennata delle quotazioni dei beni energetici.
Andando più nel dettaglio, l’andamento dell’inflazione è fortemente differenziato tra le diverse categorie di prodotti: la crescita generale dell’indice dei prezzi al consumo, pari al 63% tra il 2000 e il 2025, è la sintesi di incrementi superiori al 100% per l’aggregato di abitazione e utenze (trainato dalle spese per elettricità e combustibili), per gli alcolici e i tabacchi e per i servizi finanziari e assicurativi, e inferiori al 30% per i servizi d’istruzione e sanità, e di una diminuzione prossima al 60% del costo dei beni e dei servizi di informazione e comunicazione; per i beni industriali non energetici nel loro complesso, l’incremento dei prezzi tra il 2000 e il 2025 è stato di poco superiore al 25% (Figura 4).
Figura 4. Indici dei prezzi al consumo per l’intera collettività, per divisione di spesa e aggregati selezionati. Anno 2025 (variazioni percentuali sui valori medi relativi all’anno 2000)
Misurare il fenomeno dell’inflazione in una prospettiva di lunghissimo periodo consente di evidenziare l’evoluzione della struttura dei prezzi relativi. Ad esempio, se si considerano i prodotti alimentari, per i quali si dispone dell’informazione statistica a partire dal 1926, possono essere confrontate le quantità acquistabili con una somma corrispondente a cinque euro del 2025 (Figura 5).
Con questo importo, nel 1926 si potevano acquistare 5,5 kg di patate, mentre nel 2025 la quantità scende a circa 3 kg; fenomeni analoghi interessano anche altri prodotti – come il pane o il latte e, in misura minore, la carne bovina – caratterizzati da una forte componente di lavoro o da costi produttivi più difficili da comprimere. Al contrario, per alcuni beni trasformati industrialmente o le cui materie prime sono divenute meno care – quali la pasta, lo zucchero, il caffè – le quantità acquistabili sono aumentate sensibilmente: si passa da 1,3 kg di pasta secca di grano duro nel 1926 ai quasi 3 kg nel 2025, e per lo zucchero da 700 grammi a poco meno di 4 kg. Nell’arco degli ultimi 100 anni, le diverse dinamiche di prezzo dei singoli prodotti hanno alterato, anche in modo sostanziale, la struttura dei prezzi relativi. Il caso pane-zucchero è esemplare: nel 1926 il prezzo dello zucchero era quasi 2,5 volte quello del pane, nel 2025 è meno di un terzo.
L’Italia nel contesto europeo
Considerando le maggiori economie europee, negli ultimi 75 anni l’Italia e la Spagna hanno registrato dinamiche inflazionistiche complessivamente più accentuate rispetto alla Francia e, soprattutto, alla Germania, e nei primi anni Duemila hanno mostrato maggiori difficoltà ad adeguarsi alla disciplina dei prezzi imposta dalla valuta unica. Dalla nascita dell’euro i tassi di inflazione sono stati contenuti per tutti e quattro i Paesi, e nell’ultimo decennio – anche per la bassa crescita economica – la dinamica inflazionistica dell’Italia è stata simile a quella francese e inferiore rispetto agli altri due Paesi (Figura 6).
Dati e approfondimenti
- Dati e figure
- Per i dati a carattere storico si rimanda al sito seriestoriche.istat.it e al sito di pubblica utilità https://www.rivaluta.it, mentre le statistiche nazionali più aggiornate sui prezzi al consumo sono disponibili nella sezione dedicata dell’archivio esploradati.istat.it. Analogamente, per i dati comparabili in ambito europeo, si rimanda all’omologa sezione del sito Eurostat.
- Sull’inflazione durante la prima guerra mondiale e la stabilizzazione successiva in ottica comparativa, si veda Wartime and Peacetime Inflation in Austria-Hungary and Italy (1914-1925): an Introductiondi A. Bonoldi (2019).
- Sulla sopravvalutazione del cambio a cavallo degli anni ’30, cfr. il saggio di B. Barberi (1947) su Cambio e parità economica della lira negli Annali di statisticadell’Istat.
- Sull’inflazione alla fine della seconda guerra mondiale e la politica di stabilizzazione posta in essere, cfr. La Banca d’Italia e il risanamento post-bellico: 1945-1948, a cura di S. Ricossa ed E. Tuccimei (1992).
- Sul ruolo degli shock energetici degli anni ’70, la politica monetaria e il quadro istituzionale di riferimento, si rinvia all’analisi di F. Corsello, M. Gomellini e D. Pellegrino su “Inflation and energy price shocks: lessons from the 1970s”, in Banca d’Italia, Questioni di Economia e Finanza (n.790, 2023), e al volume su L’inflazione nei paesi capitalistici industrializzati: il ruolo della loro interdipendenza 1968-1978 di S. Biasco (Feltrinelli, 1979).
Note
- Quando la moneta aveva un corrispettivo in metallo prezioso, l’inflazione è stata spesso associata alla riduzione del suo contenuto metallico (il contenuto di argento del denario romano, che alla sua istituzione nel 211 a.C. era di 4,5 g, scese fino a 1,7 g in circa 400 anni e a 0,17 g nei successivi 50 anni) e, più raramente, al suo aumento (come ad es. nel sedicesimo secolo, con l’arrivo di oro e argento dalle Americhe spagnole). Nel mondo moderno, la teoria economica lega l’andamento inflazionistico a diversi elementi: liquidità (moneta, credito), costi di produzione, associati anche a quelli degli input importati, costo del lavoro, eccesso di domanda o, specularmente, scarsità dell’offerta di prodotti (ad es. per cattive annate agrarie, periodi bellici). All’opposto, la deflazione è tipicamente associata alla scarsità della domanda. ↩︎
- Entrambi i fenomeni hanno effetti redistributivi: un’inflazione elevata danneggia nell’immediato coloro che percepiscono un reddito fisso e i creditori a vantaggio di chi è in grado di adeguare velocemente il prezzo dei beni e servizi offerti e dei debitori, e in generale riduce il potere d’acquisto ed erode il valore reale dei redditi e dei risparmi, accrescendo l’incertezza nelle decisioni economiche. La deflazione invece aumenta il peso reale dei debiti e deprime la domanda e l’attività produttiva, introducendo rischi di innesco di una spirale recessiva. ↩︎
- Già dai primi anni ’20 le politiche sono state caratterizzate da austerità salariale e di bilancio – allentata coi salvataggi di banche e imprese nei primi anni ’30 – da apprezzamento del cambio della lira e, fino al 1936, dal mantenimento del suo ancoraggio all’oro (come in Francia e diversamente da numerosi altri Paesi). Ciò ha richiesto il mantenimento di tassi d’interesse reali elevati, riducendo però l’onere in lire dei rimborsi sui prestiti e il valore del debito pubblico denominato in valuta estera, che nel 1925 era pari a circa la metà del totale. ↩︎
- Dalla metà degli anni ’70 l’Italia, per oltre un decennio, ha adeguato il tasso di cambio, non riuscendo a mantenere la disciplina dei prezzi, nonostante l’istituzione del sistema monetario europeo nel 1979, il progressivo irrigidimento della politica monetaria (nel 1981 avviene il c.d. divorzio tra Banca d’Italia e Tesoro, che insieme alle aspettative di inflazione comporta un aumento dei tassi reali d’interesse) e la fine dell’indicizzazione salariale automatica nel 1984. Tra il 1981 e l’inizio del 1988 la lira si è deprezzata di oltre il 20% rispetto all’Ecu (l’antesignano dell’euro), mantenendo poi il rapporto fisso (intorno alle 1.540 lire per Ecu) fino alla crisi finanziaria del 1992, che portò alla libera fluttuazione della moneta; ad aprile 1995 questa raggiunse il minimo di quasi 2.300 lire per Ecu, stabilizzandosi dopo un anno su valori prossimi alla parità con l’Euro (1.936,27 lire). ↩︎